תכנון פרישה
כמה תקבל ביום הפרישה, מתי כדאי לפרוש ואיך למשוך את הכסף בצורה החכמה ביותר – כולל קצבה, היוון ומיסוי.
לשכירים, לעצמאים ולמי שמתקרב לפרישה
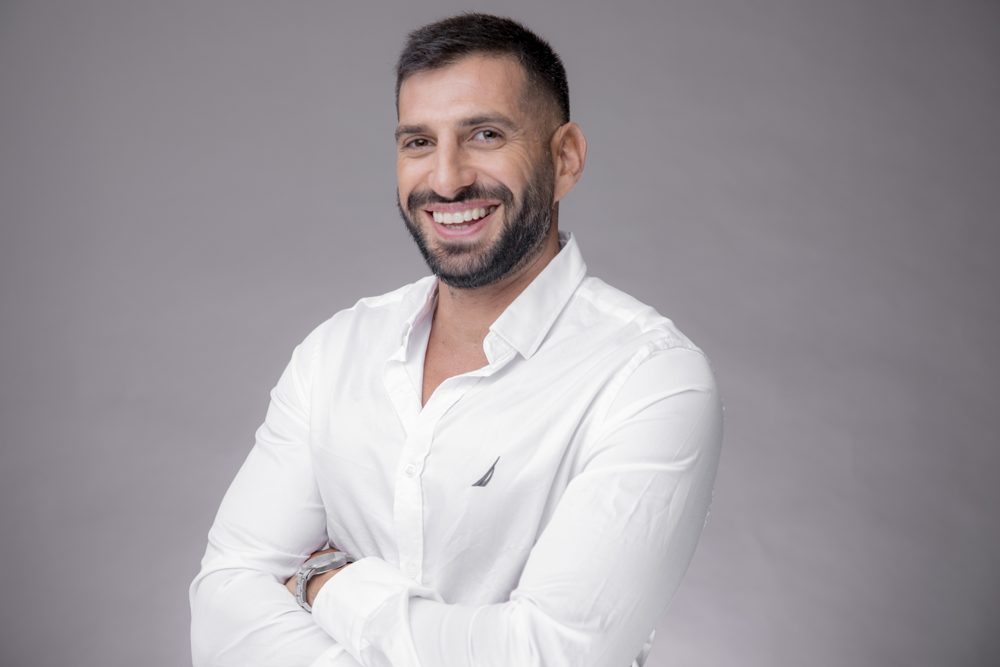
אני דור לוסקי, סוכן פנסיוני ומתכנן פיננסי. אני עוזר לשכירים, לעצמאים ולמי שמתקרב לפרישה להבין איפה הכסף שלהם עומד היום – ולבנות תוכנית ברורה למחר.
עובד מול הגופים המוסדיים המובילים בישראל
 מגדל

 איילון
איפה זה נתקע
יש לך קרן פנסיה, אולי ביטוח מנהלים, קרן השתלמות וקופת גמל. כל אחד מהם נראה בסדר לבד.
אבל רוב האנשים מטפלים בסימפטום ולא בשורש הבעיה.
מי אני
רוב האנשים לא יודעים כמה כסף יש להם בפנסיה, כמה הם משלמים בדמי ניהול ומה יקרה ביום שיפרשו. זה לא בגלל שלא אכפת להם – פשוט אף אחד לא הסביר להם את זה בשפה פשוטה.
זה בדיוק מה שאני עושה. אני יושב איתך, עובר על כל החסכונות והביטוחים שלך, מסביר מה יש לך ביד ובונה איתך תוכנית שמתאימה לך – למצב המשפחתי, להכנסה ולמטרות שלך.
הליווי לא נגמר בפגישה אחת. אני כאן לאורך הדרך, בודק שהתוכנית ממשיכה להתאים ומעדכן כשהחיים משתנים.
בוא נדברשירותים
כמה תקבל ביום הפרישה, מתי כדאי לפרוש ואיך למשוך את הכסף בצורה החכמה ביותר – כולל קצבה, היוון ומיסוי.
בדיקה של קרן הפנסיה, ביטוחי המנהלים והכיסויים שלך – כדי שתהיה מוגן היום ותגיע לפרישה עם מה שמגיע לך.
קופות גמל, קרנות השתלמות וגמל להשקעה – בחירת מסלול שמתאים לך, הורדת דמי ניהול ומעקב שוטף אחרי התשואות.
פנסיה חובה, הטבות מס, ביטוח אובדן כושר עבודה וחיסכון חכם – כל מה שעצמאי צריך לדעת, בלי להתעסק עם זה לבד.
איך זה עובד
שיחה קצרה כדי להכיר אותך, להבין מה המצב היום ומה חשוב לך.
אני אוסף את כל החסכונות והביטוחים שלך למקום אחד ובודק מה עובד ומה אפשר לשפר.
מקבלים תוכנית ברורה ומסודרת, ואני ממשיך ללוות ולעדכן לאורך הדרך.
לחבר את כל החסכונות והביטוחים שלך לתמונה אחת ברורה, ולבנות ממנה תוכנית שעובדת בשבילך.
מחשבונים
שלושה מחשבונים פשוטים. מזיזים את הנתונים ורואים את התוצאה מיד.
דמי הניהול שלך יעלו לך עד הפרישה בערך
—הערכה בלבד: תשואה שנתית משוערת של 4% לפני דמי ניהול, מקדם המרה של 200 ובלי מס. התוצאה אינה הבטחה ואינה ייעוץ – בדיקה אמיתית נעשית רק על הנתונים שלך.
הערכה בלבד: תשואה שנתית של 4% לפני דמי ניהול, דמי ניהול של 1% מההפקדה ו-0.2% מהצבירה, מקדם המרה של 200 ובלי מס. אינה הבטחה ואינה ייעוץ.
המחשה בלבד, לפני מס. תשואות עבר אינן מבטיחות תשואות בעתיד, והתוצאה אינה ייעוץ השקעות.
המלצות
לא צריך להאמין רק לי – הנה כמה לקוחות שמספרים בעצמם.
טיפים
בדוח השנתי מהקרן מופיעים שני מספרים: דמי ניהול מהפקדה ומהצבירה. הפרש של חצי אחוז מהצבירה יכול להצטבר לאורך השנים לעשרות אלפי שקלים ואף יותר בחיסכון גדול – ואפשר לבקש הנחה.
החלפת עבודה? ייתכן שנשארה קופה קטנה שעדיין גובה דמי ניהול. איחוד קופות חוסך כסף ועושה סדר. אפשר לבדוק את זה דרך המסלקה הפנסיונית.
אם המצב המשפחתי השתנה – נישואים, גירושים, ילדים – כדאי לוודא שהמוטבים בכל הקופות והביטוחים מעודכנים. זה לוקח חמש דקות וחוסך הרבה כאב ראש.
מדריכים
מדריכים קצרים בשפה פשוטה על הנושאים ששואלים אותי הכי הרבה.
דמי ניהול קטנים לכאורה משפיעים על עשרות שנות חיסכון. איך מבינים מה אתה משלם, איך משווים, ומתי כדאי לפנות לגוף שלך.
לקריאה מדריךביום הפרישה צריך להחליט איך לקבל את הכסף: קצבה חודשית לכל החיים, היוון של חלק מהקצבה לסכום חד פעמי, או שילוב. מה ההבדל ועל מה כדאי לחשוב.
לקריאה מדריךמקדם ההמרה הופך את הכסף שצברת לקצבה חודשית. מה הוא, ממה הוא מושפע, ולמה כדאי לבדוק אם יש לך מקדם מובטח.
לקריאה מדריךקרן השתלמות היא אחד מכלי החיסכון עם הטבות המס הטובות בישראל. איך היא עובדת, מתי אפשר למשוך, ומה עצמאים צריכים לדעת.
לקריאה מדריךמה קורה להכנסה שלך אם לא תוכל לעבוד בגלל מחלה או תאונה? איך ביטוח אובדן כושר עבודה עובד, ולמה עצמאים צריכים לשים לב במיוחד.
לקריאה מדריךכשעוזבים מקום עבודה צריך להחליט מה לעשות עם הפיצויים: למשוך, להשאיר לקצבה או לשמור לרצף. ההחלטה משפיעה על המס ועל הפנסיה.
לקריאהשיחה קצרה, בטלפון או בזום, שבה אני מכיר אותך, מבין מה המצב היום ומה חשוב לך. אין שום התחייבות – בסוף השיחה תדע אם ואיך אני יכול לעזור.
באישורך, אני מושך את הנתונים מהמסלקה הפנסיונית – מאגר רשמי שמרכז את כל קרנות הפנסיה, ביטוחי המנהלים, קופות הגמל וקרנות ההשתלמות שלך. ככה רואים את כל התמונה במקום אחד.
שניהם בעלי רישיון מהממונה על רשות שוק ההון, ביטוח וחיסכון במשרד האוצר. סוכן פנסיוני מקבל עמלה מהגופים המוסדיים, ויועץ פנסיוני מקבל שכר טרחה מהלקוח ואינו קשור לגוף מסוים. אני סוכן פנסיוני, ואני שקוף לגמרי לגבי העמלות ודמי הניהול בכל מוצר שאני מציע.
כמה שיותר מוקדם. בגיל 30 החלטה על מסלול השקעה או דמי ניהול משפיעה על עשרות שנים של חיסכון. 10–15 שנה לפני הפרישה כבר מתכננים בפועל: מתי לפרוש, איך למשוך את הכסף ואיך לשלם פחות מס.
כן, עצמאים שההכנסה שלהם מעל סף מסוים חייבים בהפקדה לפנסיה לפי החוק. החדשות הטובות: יש על זה הטבות מס משמעותיות, וגם קרן השתלמות לעצמאים היא כלי חיסכון עם הטבת מס שכדאי להכיר. אני עוזר לבנות את זה נכון.
הכסף נשאר שלך. אפשר להמשיך באותה קרן עם המעסיק החדש או לעבור לקרן אחרת. מה שחשוב הוא לא להשאיר קופות "יתומות" שגובות דמי ניהול בלי שאתה שם לב.
צור קשר
השאר פרטים ואחזור אליך, או פשוט תתקשר / תשלח הודעה – איך שנוח לך.